Or noir, jours sombres…
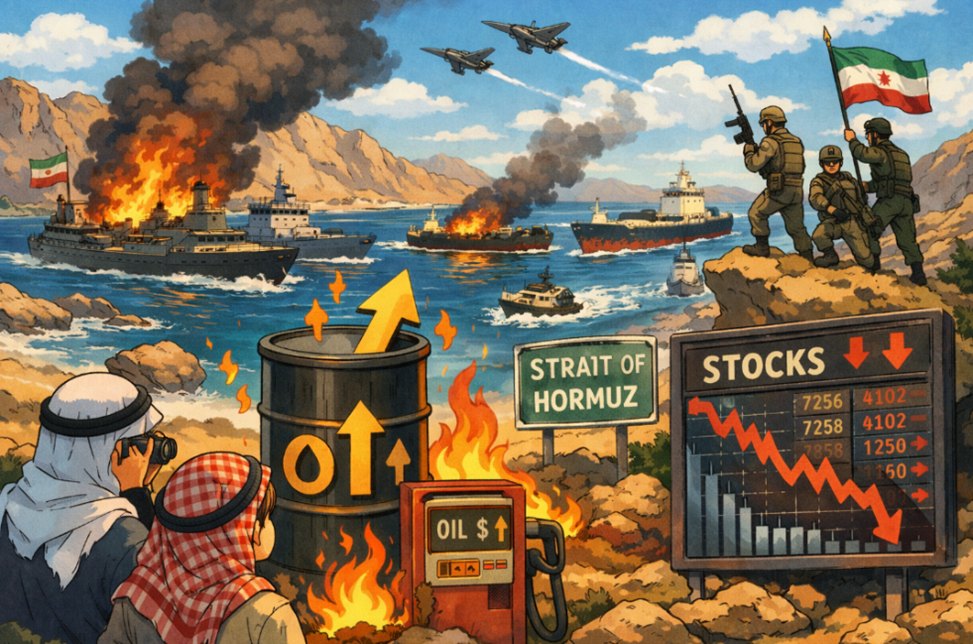
Le 28 février 2026, les États-Unis et Israël lançaient l'opération « Epic Fury » contre l'Iran, déclenchant la fermeture quasi totale du détroit d'Ormuz, artère par laquelle transite chaque jour un cinquième de l'approvisionnement pétrolier mondial (soit 20 millions de barils). En l'espace de trois semaines, le Brent a bondi de 71 $ à plus de 126 $ le baril, les bourses mondiales ont vacillé et l'Agence internationale de l'énergie (AIE) a qualifié la situation de « plus grande menace pour la sécurité énergétique mondiale de l'histoire ». Pour comprendre la magnitude de ce séisme, il faut le placer dans la perspective des grandes crises pétrolières qui, depuis un demi-siècle, rythment les soubresauts de l'économie mondiale.
1973 : le choc fondateur
Tout commence en octobre 1973, lorsque les pays arabes de l'OPEP décrètent un embargo contre les nations soutenant Israël durant la guerre du Kippour. Le prix du baril passe de 3 $ à près de 12 $ en quelques mois, une hausse sans précédent. L'onde de choc est dévastatrice : le PIB américain recule de 4,7 % et l'Europe perd 2,5 % de croissance. Le monde occidental découvre sa vulnérabilité face à l'or noir. L'inflation s'emballe, le chômage explose, et une ère de « stagflation » s'installe pour la décennie. Le S&P500 dégringole de 17 % en moins de deux mois, pour finir par perdre environ 44 % sur onze mois et demi.
1979 : la révolution iranienne remet le feu aux poudres
Six ans plus tard, la chute du Shah d'Iran et l'avènement de la République islamique privent le marché de 3 à 4 millions de barils quotidiens. Puis la guerre Iran-Irak, déclenchée en 1980, retire autant de barils supplémentaires. Le brut passe de 16 $ à plus de 39 $ le baril. Les banques centrales, déjà éprouvées par le premier choc, réagissent par des hausses de taux brutales. La Fed, pousse les taux directeurs au-delà de 20 %. Le PIB mondial recule d'environ 3 % par rapport à sa tendance. Les bourses américaines et européennes plongent à nouveau dans un cycle baissier prolongé.
1990, 2008, 2022 : des répliques de moindre ampleur
L'invasion du Koweït par l'Irak en août 1990 provoque un doublement temporaire des cours, de 17 $ à 33 $ le baril. Le S&P 500 perd 13 % en trois semaines. Mais la crise reste brève : la libération rapide du Koweït ramène les prix à la normale en quelques mois. En 2008, la flambée du brut au-delà de 147 $, poussée par une conjoncture prospère des années précédentes, est d'abord spéculative avant de s'effondrer avec la crise des subprimes. Quant à l'invasion de l'Ukraine par la Russie en 2022, elle propulse brièvement le Brent au-dessus de 120 $. Cependant, les réserves stratégiques et la diversification des approvisionnements amortissent le choc, les prix revenant relativement rapidement à leurs niveaux d'avant-guerre.
À chaque crise, le monde semble mieux armé pour affronter ces crises.
Entre-temps, les USA sont devenus le 1er producteur mondial d'or noir avec 13 à 14 millions de baril par jour grâce au pétrole de schiste et la méthode du fracking. La Chine, quant à elle, génère environ 500 TWh d'électricité grâce à ses 60 centrales nucléaires alors que 30 nouvelles sont en construction et une dizaine de projets sont bien avancés.
Dans le même temps, la production d'énergie verte provenant du photovoltaïque, l'éolien et l'hydraulique poursuit sa tendance haussière, rendant ainsi notre consommation moins dépendante au pétrole, mais pas pour autant indépendante.
Mars 2026 : une disruption historique
La crise actuelle diffère des précédentes par sa brutalité et son ampleur. Dès les premiers jours de l'opération américano-israélienne, l'Iran ferme le détroit d'Ormuz aux navires occidentaux ; ce qu'elle avait annoncé depuis des années en cas d'agression. Dans le même temps, l'Iran lance des frappes de représailles contre les infrastructures énergétiques du Golfe : raffineries au Koweït, installations gazières au Qatar, terminaux aux Émirats arabes unis. Le trafic de tankers chute de 70 %, puis quasiment à zéro. En trois semaines, le Brent passe de 71 $ à 126 $ au pic, avant de se stabiliser autour de 110 $.
Sur les marchés financiers, la réaction a d'abord été étonnamment mesurée. Le S&P 500 repasse sous sa moyenne mobile à 200 jours pour la première fois depuis mai 2025. Les marchés européens et asiatiques reculent également pour passer en territoire négatif depuis le début de l'année. Les analystes abandonnent quasi intégralement leurs anticipations de baisses de taux de la Fed en 2026, certains envisagent même des hausses, un scénario impensable quelques semaines plus tôt.
Un monde plus résilient… mais pas invulnérable
Si l'on compare les crises, un paradoxe apparaît. Le monde de 2026 est, sur le papier, mieux préparé que celui de 1973. Les économies avancées ont diversifié leurs sources d'énergie, développé les renouvelables, constitué des réserves stratégiques et réduit l'intensité pétrolière de leur PIB. Les États-Unis, redevenus premier producteur mondial, sont bien moins dépendants des importations moyen-orientales qu'il y a cinquante ans.
Pourtant, la disruption de 2026 expose des fragilités inédites. D'abord, l'ampleur physique du blocage dépasse tout précédent : jamais le détroit d'Ormuz n'avait été fermé. Ensuite, les frappes iraniennes contre les infrastructures des États du Golfe menacent non seulement le flux de brut mais aussi celui de GNL, d'engrais, de soufre et d'hélium. Enfin, la dimension alimentaire est nouvelle : près de 50 % des exportations mondiales d'urée et de soufre transitent par le détroit, menaçant la production d'engrais azotés et, par ricochet, la sécurité alimentaire mondiale.
De 1973 à 2026, une constante demeure : l'instabilité du Moyen-Orient reste le talon d'Achille de l'économie mondiale. Chaque crise a accéléré des transitions : le nucléaire après 1973, les économies d'énergie après 1979, le pétrole de schiste américain après 2008. La question est désormais de savoir si le choc de 2026 sera le catalyseur définitif d'une accélération vers les énergies décarbonées, ou si, comme par le passé, les leçons seront oubliées dès que les prix retomberont.